


Earn-Out: Steuern auf einen Kaufpreis, den Sie vielleicht nie bekommen
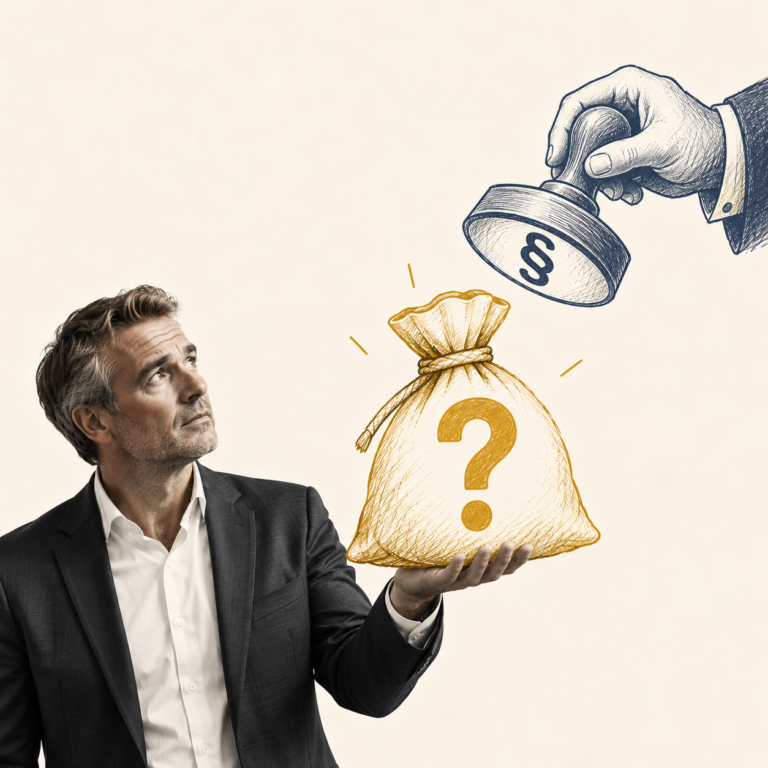
Genau das könnte bei Unternehmensverkäufen mit Earn-Out künftig zum Thema werden.
Ein Beispiel. Sie verkaufen Ihr Unternehmen heute. 19 MEUR Kaufpreis sind sicher. Weitere 4 MEUR bekommen Sie in drei Jahren, wenn bestimmte Ziele erreicht werden. Ob und in welcher Höhe diese 4 MEUR jemals bei Ihnen ankommen, steht am Tag der Unterschrift noch nicht fest.
Nach heutiger Rechtslage versteuern Sie diesen Teil erst, wenn er zufließt. Nach dem Vorschlag, den der Bundesrat am 25. September 2026 beschlossen hat, würden Sie ihn im Jahr des Verkaufs versteuern.
Was ein Earn-Out im Mittelstand leistet
Earn-Outs sind häufig die Brücke zwischen unterschiedlichen Erwartungen. Der Verkäufer glaubt an die weitere Entwicklung seines Unternehmens. Der Käufer möchte für diese Entwicklung erst bezahlen, wenn sie eintritt. Aus zwei Vorstellungen, die weit auseinanderliegen, wird so ein Abschluss.
In unserer Praxis sehen wir diese Gestaltung vor allem dort, wo viel vom Inhaber abhängt, wo ein Auftragsbestand erst noch abgearbeitet wird oder wo ein Produkt gerade in den Markt kommt. Der variable Teil schafft dann die Einigung, die über einen festen Kaufpreis nicht zustande käme.
Die Rechtslage heute
Der Bundesfinanzhof hat 2023 für gewinn- oder umsatzabhängige Kaufpreisbestandteile entschieden: Sind Entstehung und Höhe im Zeitpunkt der Veräußerung noch ungewiss, erhöhen sie den Veräußerungsgewinn nicht. Sie werden erst versteuert, wenn sie tatsächlich zufließen, und zwar als nachträgliche Betriebseinnahmen.
Die Begründung ist einleuchtend: Zum Zeitpunkt des Verkaufs lässt sich ein Betrag, der von künftigen Ergebnissen abhängt, nicht bewerten.
Was sich ändern soll
Im Gesetzgebungsverfahren zum Jahressteuergesetz 2026 liegt ein Vorschlag auf dem Tisch, der diese Zuordnung umkehrt.
Der Finanzausschuss des Bundesrates hatte am 14. September 2026 empfohlen, die Paragrafen 16 und 17 EStG zu ergänzen. Der Bundesrat hat diese Empfehlung am 25. September 2026 in seine Stellungnahme übernommen. Der vorgeschlagene Wortlaut:
Vom Eintritt einer aufschiebenden Bedingung abhängige Bestandteile des Veräußerungspreises sind unabhängig vom Zeitpunkt des Eintritts der aufschiebenden Bedingung im Veranlagungszeitraum zu berücksichtigen, in dem die Veräußerung stattgefunden hat.
Im Ergebnis würde der variable Teil des Kaufpreises steuerlich dem Jahr des Verkaufs zugerechnet, unabhängig davon, wann die Bedingung eintritt und ob sie überhaupt eintritt.
Ein Blick in die Begründung
Bemerkenswert finden wir die Begründung. Der Ausschuss verweist auf mögliche Besteuerungslücken. Eine davon könne entstehen, wenn die veräußernde Person zum Zeitpunkt der späteren Zahlung nicht mehr in Deutschland ansässig ist.
Das wirft eine Frage auf, auf die die Begründung keine Antwort gibt: Wie häufig kommt das vor? Eine Zahl oder eine Statistik dazu wird nicht genannt.
Die vorgeschlagene Regelung würde Unternehmensverkäufe unabhängig davon erfassen, ob die Verkäuferin oder der Verkäufer später Deutschland verlässt oder hier wohnen bleibt. Wer sein Unternehmen abgibt und in Bayern bleibt, wäre genauso betroffen.
Was das für Ihre Verhandlung bedeutet
Drei Punkte scheinen uns wichtig.
Der Zeitpunkt der Steuerlast verschiebt sich nach vorn
Sie würden im Jahr des Verkaufs auf einen Betrag Steuern zahlen, der Ihnen erst Jahre später zufließt, vielleicht in voller Höhe, vielleicht teilweise, vielleicht gar nicht. Die Liquidität dafür muss aus dem festen Teil des Kaufpreises kommen.
Die Höhe des variablen Teils bekommt mehr Gewicht
Je größer der Earn-Out im Verhältnis zum festen Kaufpreis, desto stärker wirkt die Änderung. Ein Verhältnis, das heute vertretbar ist, kann unter der neuen Regelung anders aussehen.
Die Gestaltung selbst rückt in den Blick
Ob ein variabler Kaufpreisbestandteil als aufschiebende Bedingung ausgestaltet wird oder anders, ist in vielen Fällen eine Frage der Vertragstechnik. Diese Frage gehört jetzt früher auf den Tisch als bisher.
Wo das Verfahren steht
Die Stellungnahme des Bundesrates ist ein Zwischenschritt. Der Vorschlag muss den weiteren Gang durch das Gesetzgebungsverfahren nehmen, Bundesregierung und Bundestag haben das letzte Wort. Ob und in welcher Fassung die Regelung kommt, ist offen.
Wer gerade über eine Earn-Out-Struktur verhandelt, sollte das Verfahren im Blick behalten und die möglichen Folgen früh mit der Steuerberatung durchrechnen. Wir sind weder Steuerberater noch Rechtsanwälte und ersetzen diese Beratung nicht. Wir sorgen dafür, dass die Frage rechtzeitig gestellt wird, solange sich an der Struktur noch etwas ändern lässt.
Zum Weiterdenken
Ist es sachgerecht, einen variablen Kaufpreis dem Verkaufsjahr zuzurechnen, obwohl zu diesem Zeitpunkt noch offen ist, ob und in welcher Höhe er gezahlt wird? Über diese Frage diskutieren wir gerade mit Unternehmerinnen und Unternehmern, und die Antworten fallen unterschiedlich aus.
Quellen
- Bundesrat, Empfehlungen der Ausschüsse zum Jahressteuergesetz 2026, BR-Drucksache 447/1/26 vom 14.09.2026, Ziffer 15
- Bundesrat, Stellungnahme zum Jahressteuergesetz 2026, BR-Drucksache 447/26 (Beschluss) vom 25.09.2026, Ziffer 13
- Bundesfinanzhof, Urteil vom 09.11.2023, IV R 9/21, zur Versteuerung gewinn- oder umsatzabhängiger Kaufpreisbestandteile bei Veräußerung eines Mitunternehmeranteils
Sprechen wir darüber
Alexander Reichel, Oakstreet
Wenn Sie eine Earn-Out-Struktur verhandeln oder Ihren Verkauf vorbereiten: Schreiben Sie uns, wir ordnen Ihre Situation ein und sagen Ihnen, worauf es in Ihrem Fall ankommt.