



Wie viel ist mein Unternehmen wert?
Wie viel ist
mein Unternehmen wert?
Die Unternehmensbewertung
Eine der Kernfragen für jede Unternehmensnachfolge und jeden Unternehmensverkauf ist der angemessene und durchsetzbare Kaufpreis. Die Unternehmensbewertung übersetzt die Lage eines Unternehmens in eine Zahl, über die zwei Seiten verhandeln können. Sie führt zu einem indikativen Kaufpreisrahmen, also zu einer begründeten Spanne.
Die Oakstreet ermittelt individuell, welches Bewertungsverfahren passend ist. Auf Basis unserer Expertise wissen wir, welche Kaufpreise am Markt durchsetzbar sind. Wir sind offen und ehrlich zu Ihnen und sprechen mit Ihnen, wenn eine Kaufpreisvorstellung unrealistisch erscheint.
In der Praxis arbeiten wir vorrangig mit dem Discounted-Cash-Flow-Verfahren und bestätigen das Ergebnis über das Multiplikatorverfahren. Zwei Wege, zwei Datengrundlagen, ein Abgleich. Liegen die Ergebnisse nah beieinander, steht der Kaufpreisrahmen auf festem Grund. Laufen sie auseinander, zeigt genau diese Lücke, woran der Wert des Unternehmens hängt. Das ist oft die wertvollste Information aus der ganzen Bewertung.
Multiplikatorverfahren?
EBIT x Multiplikator = Indikativer Wert des Unternehmens
Rechenbeispiel:
Maschinen- und Anlagenbau, Umsatz unter 20 MEUR:
EBIT 1,2 MEUR x Multiplikator 4,8 bis 6,6 = Indikativer Wert 5,8 bis 7,9 MEUR
Ganz vereinfacht ergibt sich der Unternehmenswert beim Multiplikatorverfahren aus dem Gewinn eines Unternehmens vor Zinsen und Steuern (EBIT, Earnings Before Interest and Taxes) mal dem spezifischen Multiplikator, der auch als Faktor oder Multiple bezeichnet wird.
Der Multiplikator ist branchen- und größenabhängig und bildet ab, welche Kaufpreise in einer Branche und Größenklasse derzeit durchsetzbar sind.
Das Verfahren ist einfach und schnell anzuwenden und orientiert sich an Marktpreisen. Gleichzeitig ist es stark vereinfacht und berücksichtigt die Besonderheiten eines einzelnen Unternehmens nicht. Es hilft, eine erste Größenordnung zu bekommen, und sollte immer im Zusammenspiel mit einem kapitalwertorientierten Verfahren verwendet werden. Genau diese Rolle hat es bei uns: die Plausibilisierung der DCF-Rechnung.
Doch Vorsicht: Durch das Multiplikatorverfahren lässt sich ohne eigene Bewertungserfahrung lediglich eine erste Orientierung gewinnen. Es ersetzt keine professionelle und mit Erläuterungen abgesicherte Unternehmensbewertung.
Oakstreet Tipp
Nützen Sie bereits für eine erste Einschätzung Ihres Unternehmenswertes die Unterstützung eines Ansprechpartners mit ausreichend Erfahrung in der Bewertung mittelständischer Unternehmen. Das muss nicht immer ein spezialisierter M&A-Berater oder Unternehmensvermittler sein. Kostenfreie Beratungen bieten zum Beispiel die Nachfolge-Teams Ihrer regionalen Industrie- und Handelskammer oder die Handwerkskammern. Auch Steuerberater oder Wirtschaftsprüfer sind mit Bewertungsthemen vertraut und verfügen oft über gute Transaktionserfahrung.
Multiplikatoren für meine Branche?
Oakstreet gehört zum Partnernetzwerk der FINANCE Multiples. Für diese Erhebung bringen Häuser, die Unternehmenstransaktionen begleiten, ihre gesamte Markterfahrung ein und schätzen ein, welche Multiplikatoren derzeit durchsetzbar sind. Daraus entstehen Spannen für 20 Branchen in vier Größensegmenten.
Diese Basis ist breiter als eine Sammlung einzelner Transaktionen. Abgeschlossene Verkäufe im Mittelstand sind selten öffentlich, und was veröffentlicht werden darf, hängt an der Freigabe der Beteiligten. In die Erhebung fließt dagegen auch ein, was in laufenden Gesprächen gerade geboten und gefordert wird.
Wir liefern unsere Einschätzung selbst ein und arbeiten mit den aufbereiteten Werten in unseren Mandaten. Für mittelständische Unternehmen sind die beiden kleinsten Segmente maßgeblich: Micro-Cap bei einem Umsatz unter 20 MEUR und Small-Cap von 20 bis unter 50 MEUR.
| Branche | Micro-Cap | Small-Cap |
|---|---|---|
| Bau und Handwerk | 4,3 bis 6,1 | 5,1 bis 6,8 |
| Beratende Dienstleistungen | 5,1 bis 6,9 | 5,7 bis 7,9 |
| Chemie | a. A. | a. A. |
| E-Commerce | a. A. | a. A. |
| Elektrotechnik und Digitalindustrie | 6,0 bis 7,9 | 7,4 bis 9,4 |
| Erneuerbare Energien | a. A. | a. A. |
| Fahrzeugbau und Zubehör | a. A. | a. A. |
| Kosmetik | a. A. | a. A. |
| Maschinen- und Anlagenbau | 4,8 bis 6,6 | 5,8 bis 7,7 |
| Medien | a. A. | a. A. |
| Medizintechnik und Gesundheitsindustrie | a. A. | a. A. |
| Nahrungs- und Genussmittel | a. A. | a. A. |
| Pharma | a. A. | a. A. |
| Software und IT-Services | 6,3 bis 8,6 | 8,1 bis 10,1 |
| Stationärer Handel | a. A. | a. A. |
| Telekommunikation | a. A. | a. A. |
| Textil und Bekleidung | a. A. | a. A. |
| Touristik | a. A. | a. A. |
| Transport und Logistik | 4,6 bis 6,7 | 5,2 bis 6,8 |
| Versorgungsbetriebe | a. A. | a. A. |
Quelle: FINANCE Multiples, Ausgabe September/Oktober 2026. Größensegmente nach Unternehmensumsatz: Micro-Cap unter 20 MEUR, Small-Cap von 20 bis unter 50 MEUR.
a. A. = auf Anfrage. Die Werte für diese Branchen geben wir Ihnen gerne weiter. Schreiben Sie uns, welche Branche Sie interessiert. Die vollständige Übersicht erscheint in jeder Ausgabe des FINANCE Magazins.
Die sechs Bewertungsverfahren im Überblick
Die sechs Methoden lassen sich drei Gruppen zuordnen. Kapitalwertorientierte Verfahren rechnen aus der Zukunft, marktwertorientierte aus Vergleichswerten, substanzwertorientierte aus dem Vorhandenen.
Discounted Cash Flow, unser Hauptverfahren
Der Wert entsteht durch Abzinsung der künftig geplanten überschüssigen Finanzmittel mit unternehmensspezifischen Kapitalkosten. Das Ergebnis ist der Unternehmensgesamtwert, der Eigenkapital- und Fremdkapitalgebern gehört.
Das Verfahren ist national und international das anerkannteste und berücksichtigt alle unternehmensrelevanten Größen. Es sollte bei keiner Unternehmensbewertung fehlen. Sein Gewicht liegt auf der Eigenfinanzierungskraft des Unternehmens. Es braucht eine belastbare Planung, deshalb gehört eine qualifizierte Geschäftsplanung für mindestens drei Folgejahre bei uns zur Bewertung dazu.
Ertragswertverfahren
Hier werden die künftig geplanten Ausschüttungen mit unternehmensspezifischen Kapitalkosten abgezinst. Das Ergebnis ist der Marktwert des Eigenkapitals, also der direkte Wert für den Eigenkapitalgeber. Der Blick liegt auf der Ausschüttungsfähigkeit des Unternehmens.
Venture-Capital-Methode
Ein Mischverfahren aus DCF-Methode und Multiplikatorverfahren, gerechnet auf einen vorher festgelegten Ausstiegszeitpunkt. Es eignet sich für Start-ups und sehr junge Unternehmen mit hohen Wachstumszahlen und noch negativen Erträgen.
Wiederbeschaffungswert
Die Frage dahinter lautet: Wie hoch wären die Investitionen, wenn ich das heutige Unternehmen eins zu eins noch einmal aufbauen würde? Angesetzt werden Anschaffungs- und Herstellungskosten des Vermögens. Der Wert eignet sich als Untergrenze und als Prüfgröße für die kapitalwert- und marktwertorientierten Verfahren.
Liquidationswert
Angenommen wird der Verkauf aller Vermögenswerte zu Zeitwerten zur Deckung der vorhandenen Schulden. Die Frage lautet: Wie hoch wäre die Deckungsmasse für die Gläubiger? Dieser Wert wird in aller Regel nur bei Firmenauflösungen ermittelt.
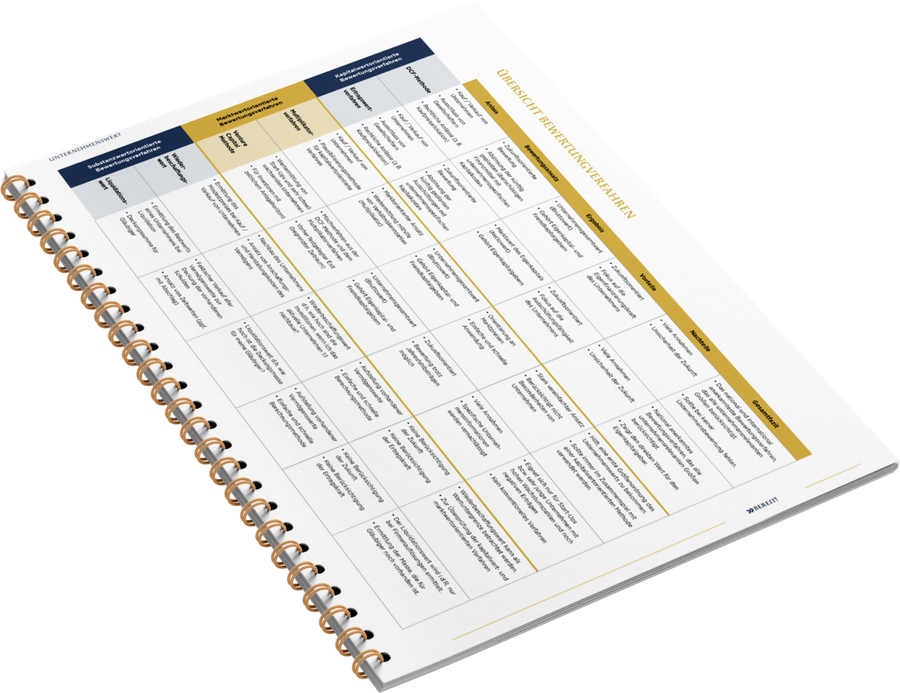
Unsere kostenfreie Übersicht zu den Bewertungsverfahren stellt alle sechs Methoden gegenüber, mit Anlass, Bewertungsansatz, Ergebnis, Vorteilen und Nachteilen. Zur Übersicht Bewertungsverfahren
An welchen Stellschrauben Sie drehen können
Die Bewertung ist der eine Teil. Der zweite ist, wie ein Käufer das Unternehmen am ersten Tag nach dem Verkauf vorfindet. Das entscheidet, wo in der Spanne Sie landen.
Organisation und Prozesse
- Besteht eine zweite Führungsebene mit Verantwortung?
- Läuft das Tagesgeschäft auch ohne Sie als Inhaber, etwa wenn Sie länger als zwei Wochen im Urlaub sind?
- Sind Know-how, Vertrieb und Kundenkontakte dokumentiert und auf mehrere Personen verteilt?
- Hat das Managementteam eine langfristige Perspektive im Unternehmen, und sind Schlüsselpersonen gebunden?
- Entstehen regelmäßig Statusberichte und Statistiken zum Geschäftsverlauf?
Kunden, Markt und Angebot
- Haben Sie eine gesunde Kundenbasis ohne Abhängigkeit von wenigen Großkunden?
- Gibt es, wo möglich, Kundenverträge mit wiederkehrenden Umsätzen?
- Sind alle Vereinbarungen vertraglich festgehalten oder zumindest schriftlich dokumentiert?
- Sind die Verträge auf Klauseln geprüft, die bei einem Eigentümerwechsel greifen?
- Erzielen Sie mit Ihren Produkten und Dienstleistungen heute und morgen einen Wettbewerbsvorteil?
Betriebsausstattung, Standort und Lieferanten
- Ist der Maschinenpark gewartet und in zeitgemäßem Zustand?
- Arbeiten Sie mit einem gepflegten CRM- oder ERP-System?
- Können Sie bei Lieferanten ausweichen, oder hängt die Produktion an einem?
- Sind Pläne, Werkzeuge, Formen und geistiges Eigentum extern gefertigter Produkte in Ihrem Besitz?
- Bietet der Standort mittelfristig eine gute Basis, und passen die Mietverträge dazu?
Kennzahlen und Bilanz
- Ist das Working Capital optimiert, also Zahlungsziele und Vorräte?
- Zielen Sie auf einen nachhaltig erzielbaren Gewinn statt auf Umsatz?
- Haben Sie eine Vorstellung davon, wie eine optimale Übergabebilanz aussieht, und einen Zeitplan dafür?
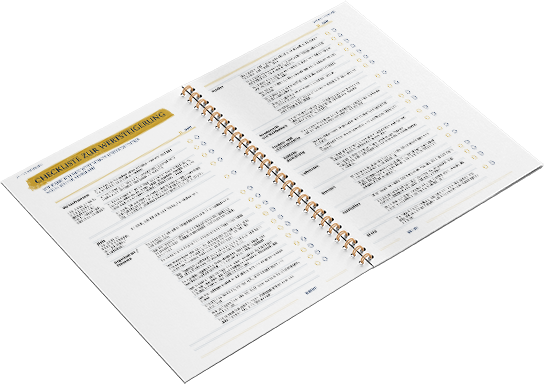
Jeder dieser Punkte lässt sich in den Jahren vor einer Übergabe beeinflussen. Nach der Unterschrift nicht mehr. Unsere kostenfreie Checkliste zur Unternehmenswertsteigerung führt alle Punkte zum Abhaken auf. Zur Checkliste Wertsteigerung
Welche Unterlagen wir für die Bewertung brauchen
Die Grundlage sind dieselben Unterlagen, die wir für die Unternehmensanalyse zusammentragen. Für die Bewertung tragen vor allem diese sechs:
- Die letzten drei Jahresabschlüsse
- Eine aktuelle betriebswirtschaftliche Auswertung
- Die betriebswirtschaftliche Auswertung zum Ende des letzten Geschäftsjahres
- Angaben zu möglichen Bereinigungen der letzten drei Jahre, etwa Abfindungen, außergewöhnliche Abschreibungen oder Erträge, Ausbuchungen von Forderungen in besonderer Höhe
- Ausblick für Umsatz und Ergebnis des laufenden Geschäftsjahres
- Planung für das kommende Geschäftsjahr und idealerweise zwei Folgejahre
Die vollständige Checkliste mit allen zwölf Punkten finden Sie auf unserer Seite zur Unternehmensanalyse.
Eine Bewertung ergibt einen begründeten Rahmen. Den Kaufpreis bestimmt am Ende der Markt, also der Käufer, für den Ihr Unternehmen den größten Mehrwert hat. Unsere Bewertungsgutachten erstellen wir nach dem Fachstandard eines anerkannten Verbandes, zum Beispiel des EACVA (European Association of Certified Valuators and Analysts). Die Unternehmensbewertung ersetzt keine Steuer- oder Rechtsberatung, Oakstreet erbringt diese Leistungen nicht.
zur Ermittlung des Unternehmenswertes und zum Multiplikatorverfahren:
Wir nehmen uns gerne Zeit für Ihre weiteren Fragen.
Melden Sie sich vertraulich bei unserem Münchner Team: muenchen@oakstreet.de