

Käufer und Prozess beim Unternehmensverkauf
Hier finden Sie 20 Fragen und Antworten zum Themenbereich „Käufer und Prozess“.
- Wer kauft eigentlich mittelständische Unternehmen?
- Wie lange dauert ein Unternehmensverkauf?
- Was ist eine Due Diligence und was genau wird da geprüft?
- Was ist ein LOI und bin ich damit schon gebunden?
- Wie finde ich den richtigen Käufer für mein Unternehmen?
- Was ist ein Data Room und brauche ich den?
- Was passiert beim „Signing“ und beim „Closing“?
- Wie schütze ich vertrauliche Informationen während des Verkaufsprozesses?
- Strategischer Käufer, Beteiligungsgesellschaft oder Family Office. Wer passt zu mir?
- Kann ich bestimmte Käufer, zum Beispiel meinen Wettbewerber, ausschließen?
- Was steht im Teaser, was im Exposé?
- Was passiert, wenn bekannt wird, dass ich verkaufen will?
- Wie läuft das erste Gespräch mit einem Kaufinteressenten ab?
- Was ist ein MBI-Manager, und ist das ein guter Käufer für mich?
- Woran erkenne ich, ob ein Käufer das Geld wirklich hat?
- Kann ein Käufer nach der Prüfung den Preis noch senken?
- Soll ich mit einem Interessenten verhandeln oder mit mehreren?
- Wann erfahren meine Kunden und Lieferanten vom Verkauf?
- Was sind Change-of-Control-Klauseln, und warum sind sie wichtig?
- Brauche ich eine Vendor Due Diligence, also eine Prüfung auf meiner Seite?
Wichtiger Hinweis: Diese Seite enthält allgemeine Informationen zur Unternehmensnachfolge, Stand November 2026. Sie ist keine Rechts-, Steuer- oder Anlageberatung und begründet kein Beratungsverhältnis. Jede Antwort hängt vom Einzelfall ab, und Recht und Steuerrecht ändern sich. Für Vollständigkeit, Richtigkeit und Aktualität übernehmen wir keine Gewähr. Bitte lassen Sie Ihre Entscheidung von Ihrem Rechtsanwalt, Steuerberater oder Wirtschaftsprüfer prüfen.
36. Wer kauft eigentlich mittelständische Unternehmen?
Mögliche Käufer sind strategische Unternehmen, Beteiligungsgesellschaften, Family Offices, externe Unternehmerpersönlichkeiten oder das bestehende Management. Ihre Ziele unterscheiden sich. Gerade unter den jüngeren Nachfolgekandidaten gibt es hervorragend ausgebildete Menschen mit erster Führungserfahrung, technologischem Verständnis, Unternehmergeist und viel Energie. Welche Käufergruppe passt, hängt von Ihrem Unternehmen und Ihren Vorstellungen für seine Zukunft ab.
Wissensplattform: Beitrag: Käufertypen im Unternehmensverkauf · Checkliste: Welcher Käufertyp passt zu mir? · Checkliste: Wer ist mein Wunschkäufer?
Video: Unternehmen gekauft und verkauft: Drei Unternehmer berichten · Strategische Investoren als Käufer: Chancen und Grenzen · Unternehmen kaufen: Zwei Käuferinnen berichten von der Suche
Im Buch: „Vier Typen, ein Missverständnis“ · „Wenn der Käufer etwas kann, das Sie brauchen“
Glossar Strategischer Käufer · Finanzinvestor · Family Office
37. Wie lange dauert ein Unternehmensverkauf?
Mit klarem Fokus lässt sich ein mittelständischer Verkaufsprozess in neun bis zwölf Monaten abschließen. Zwölf bis achtzehn Monate sind ebenso üblich, und nach oben ist die Spanne offen. Zeit geht häufiger auf der Verkäuferseite verloren als in den Verhandlungen, zum Beispiel durch fehlende Unterlagen oder offene Themen wie die Pensionszusage. Dazu kommt die Finanzierung des Käufers, für die auch eine unkomplizierte Bankfinanzierung etwa drei Monate braucht. Für die gesamte Nachfolgeplanung kann ein Vorlauf von einem bis mehreren Jahren sinnvoll sein. So bleiben Alternativen offen.
Wissensplattform: Beitrag: Bin ich verkaufsbereit?
Im Buch: „Wie ein Prozess abläuft“ · „Was den Prozess bestimmt“
38. Was ist eine Due Diligence und was genau wird da geprüft?
Die Due Diligence ist die Prüfung des Unternehmens durch einen potenziellen Käufer und dessen Berater. Typische Bereiche sind Finanzen, Steuern, Recht, Personal und operative Abläufe. Je nach Geschäft können IT, Umwelt oder technische Fragen hinzukommen. Gut geordnete Unterlagen erleichtern die Prüfung; Rückfragen und zusätzliche Arbeit gehören dennoch häufig dazu.
Wissensplattform: Beitrag: Due Diligence | Die Firmenüberprüfung · Checkliste: Due Diligence
Im Buch: „Wie ein Prozess abläuft“
Glossar Due Diligence · Data Room
39. Was ist ein LOI und bin ich damit schon gebunden?
Ein Letter of Intent (LOI) hält die wesentlichen Eckpunkte einer möglichen Transaktion fest. Viele wirtschaftliche Aussagen sind zunächst unverbindlich. Einzelne Klauseln, etwa zu Exklusivität, Vertraulichkeit oder Kosten, können bereits bindend sein. Deshalb sollte der konkrete Text vor Unterzeichnung rechtlich geprüft werden.
Im Buch: „Wie ein Prozess abläuft“
Glossar Letter of Intent · Exklusivität
40. Wie finde ich den richtigen Käufer für mein Unternehmen?
Der passende Käufer ergibt sich aus Ihren Zielen und den Perspektiven des Unternehmens. Eine strukturierte, vertrauliche Ansprache kann strategische Unternehmen, Investoren und unternehmerische Einzelpersonen erreichen. Gute Unternehmen werden teils aktiv gesucht. Entscheidend ist, wer die Chancen des Unternehmens erkennt, die Finanzierung darstellen kann und eine überzeugende Vorstellung von seiner Weiterentwicklung mitbringt.
Wissensplattform: Beitrag: Käufertypen im Unternehmensverkauf · Checkliste: Wer ist mein Wunschkäufer? · Tool: Teaser für Ihr Unternehmen erstellen
Video: Den passenden Käufer finden: Hans Traut über seinen Verkauf · Unternehmen zum Verkauf positionieren und vermarkten
Im Buch: „Vier Typen, ein Missverständnis“ · „Wie ein Prozess abläuft“
41. Was ist ein Data Room und brauche ich den?
Ein virtueller Data Room ist eine gesicherte Online-Ablage aller Unterlagen für die Due Diligence. Er ermöglicht es mehreren Käufern gleichzeitig, Dokumente zu prüfen, ohne dass Sie Stapel an PDFs verschicken. Bei Transaktionen über 1 Mio. Euro ist er häufig sinnvoll. Er signalisiert Professionalität und beschleunigt den Prozess erheblich.
Wissensplattform: Beitrag: Due Diligence | Die Firmenüberprüfung · Checkliste: Due Diligence
Im Buch: „Wie ein Prozess abläuft“
Glossar Data Room
42. Was passiert beim „Signing“ und beim „Closing“?
Signing ist die Unterzeichnung des Kaufvertrags (SPA, Share Purchase Agreement). Closing ist der tatsächliche Eigentumsübergang, oft Tage oder Wochen später, wenn aufschiebende Bedingungen (zum Beispiel Behördengenehmigungen, Zustimmungen Dritter) erfüllt sind. Kaufpreiszahlung erfolgt meist beim Closing.
43. Wie schütze ich vertrauliche Informationen während des Verkaufsprozesses?
Durch eine mehrstufige Informationsfreigabe: Zuerst nur anonymisierte Kurzprofile (Teaser), dann nach NDA ein ausführliches Informationsmemorandum, dann erst beim finalen Bieter den vollen Data Room. Ein seriöser M&A-Prozess ist so strukturiert, dass sensible Daten nur an vorqualifizierte Interessenten mit unterschriebener Vertraulichkeitsvereinbarung gehen.
Wissensplattform: Tool: Teaser für Ihr Unternehmen erstellen
Im Buch: „Wie ein Prozess abläuft“
Glossar Non-Disclosure Agreement · Teaser
44. Strategischer Käufer, Beteiligungsgesellschaft oder Family Office. Wer passt zu mir?
Strategische Käufer können Synergien erschließen. Beteiligungsgesellschaften suchen häufig Entwicklungspotenzial; Family Offices können langfristige Perspektiven mitbringen. Solche Profile sind jedoch keine festen Regeln. Auch engagierte Einzelpersonen können sehr passende Nachfolger sein. Vergleichen Sie konkrete Pläne zu Strategie, Management, Standort, Beschäftigten und Kaufpreis.
Wissensplattform: Beitrag: Käufertypen im Unternehmensverkauf · Checkliste: Welcher Käufertyp passt zu mir?
Video: Strategische Investoren als Käufer: Chancen und Grenzen · Private Käufer als Nachfolger: Worauf sie beim Kauf achten · Mittelständische Investoren als Käufer: So gehen sie vor
Im Buch: „Vier Typen, ein Missverständnis“ · „Schnellboot und Tanker“
Glossar Strategischer Käufer · Finanzinvestor · Family Office
45. Kann ich bestimmte Käufer, zum Beispiel meinen Wettbewerber, ausschließen?
Ja. Sie können Interessenten von der Ansprache ausnehmen. Außerdem gehen Informationen gestuft heraus: Zuerst gibt es nur ein anonymisiertes Kurzprofil, erst nach Vertraulichkeitsvereinbarung mehr Details, und den Namen Ihres Unternehmens erfährt nur, wer qualifiziert ist. Vertraulichkeit ist bei uns selbstverständlich.
Wissensplattform: Tool: Teaser für Ihr Unternehmen erstellen
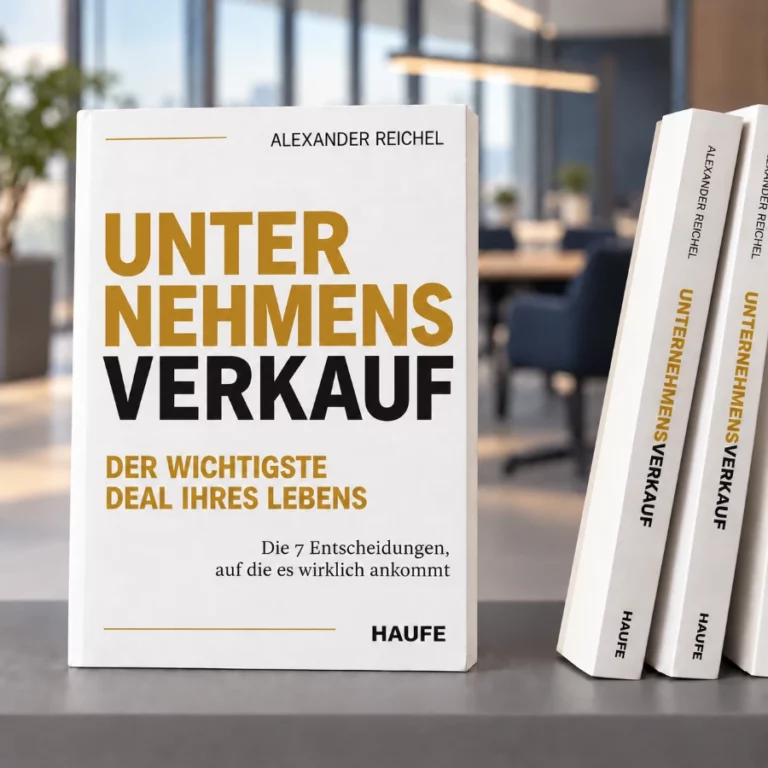
Der Leitfaden für Ihren Unternehmensverkauf
In „Unternehmensverkauf: Der wichtigste Deal Ihres Lebens“ beschreibt Alexander Reichel die sieben Entscheidungen, auf die es beim Unternehmensverkauf wirklich ankommt. Erscheint im Haufe Verlag.
46. Was steht im Teaser, was im Exposé?
Der Teaser ist ein anonymisiertes Kurzprofil: Branche, Region, Größenordnung, Stärken, ohne Hinweis auf Ihren Namen. Erst nach einer Vertraulichkeitsvereinbarung erhalten qualifizierte Interessenten das Detailexposé mit 20 bis 60 Seiten zu Geschäftsmodell, Zahlen, Kunden, Team und Perspektiven.
Wissensplattform: Tool: Teaser für Ihr Unternehmen erstellen
Video: Unternehmen zum Verkauf positionieren und vermarkten
Im Buch: „Wie ein Prozess abläuft“ · „Die erste Erzählung über Ihr Unternehmen“
Glossar Teaser · Information Memorandum
47. Was passiert, wenn bekannt wird, dass ich verkaufen will?
Das Risiko lässt sich nie auf null bringen, aber stark verringern: anonyme Teaser, Sperrlisten für sensible Interessenten, Vertraulichkeitsvereinbarungen und gestufte Informationsfreigabe. Für den Fall, dass doch Gerüchte aufkommen, sollten Sie vorher wissen, was Sie Mitarbeitern und Schlüsselkunden sagen. Wer vorbereitet ist, bleibt ruhig, und die Botschaft ist gut: Sie sorgen für die Zukunft des Unternehmens.
Wissensplattform: Beitrag: Kommunikation im Verkaufsprozess · Checkliste: Kommunikation im Verkaufsprozess
Im Buch: „Erst die Entscheidung, dann die Kommunikation“
48. Wie läuft das erste Gespräch mit einem Kaufinteressenten ab?
Das erste Gespräch dient häufig dem Kennenlernen. Der Käufer möchte Ihr Unternehmen und seine Möglichkeiten verstehen; Sie möchten wissen, was ihn antreibt und wie er Verantwortung übernehmen will. Auch wirtschaftliche Fragen können bereits zur Sprache kommen. Neugier auf die Ideen eines potenziellen Nachfolgers kann ebenso aufschlussreich sein wie die Prüfung seiner bisherigen Erfahrung.
Wissensplattform: Beitrag: Käufertypen im Unternehmensverkauf · Beitrag: Nöte von Käufer:Innen und Verkäufer:Innen
Video: Unternehmen kaufen: Was Verkäufer wirklich erwarten · Unternehmen gekauft und verkauft: Drei Unternehmer berichten
Im Buch: „Zwei Seiten, dieselbe Angst“ · „Wenn das Angebot zu Ihnen kommt“
49. Was ist ein MBI-Manager, und ist das ein guter Käufer für mich?
Beim Management-Buy-in (MBI) übernimmt eine externe Führungspersönlichkeit die Leitung und beteiligt sich typischerweise am Erwerb. Die Finanzierung kann Eigenmittel, Bankdarlehen und Investorenkapital umfassen. Gerade engagierte, gut ausgebildete jüngere Unternehmerpersönlichkeiten können neue technologische und organisatorische Impulse mitbringen. Entscheidend bleiben Eignung, Finanzierung und ein tragfähiges Übergabekonzept.
Wissensplattform: Beitrag: Käufertypen im Unternehmensverkauf
Video: Private Käufer als Nachfolger: Worauf sie beim Kauf achten
Im Buch: „Vier Typen, ein Missverständnis“ · „Wenn der Käufer etwas kann, das Sie brauchen“
Glossar MBI
50. Woran erkenne ich, ob ein Käufer das Geld wirklich hat?
Fragen Sie früh danach, nicht erst vor dem Vertrag. Ernsthafte Käufer legen dar, wie sie finanzieren: Eigenkapital, Bankpartner, Investorenzusagen. Bei Beteiligungsgesellschaften zählen Fondsvolumen und Erfahrung, bei Einzelkandidaten die Finanzierungsstruktur. Wir prüfen Kaufinteressenten bereits im Vorfeld, bevor sie in einen Prozess kommen.
Wissensplattform: Checkliste: Wer ist mein Wunschkäufer?
Im Buch: „Vier Typen, ein Missverständnis“ · „Was den Prozess bestimmt“
51. Kann ein Käufer nach der Prüfung den Preis noch senken?
Ja, das kommt vor und gehört zu den häufigsten Enttäuschungen für Verkäufer. Meist liegt es an Überraschungen in der Due Diligence: Zahlen, die sich anders darstellen, fehlende Verträge, Risiken, die vorher nicht genannt wurden. Dagegen helfen eine saubere Vorbereitung, offene Kommunikation und Wettbewerb unter mehreren Interessenten bis zum Schluss. Exklusivität sollten Sie erst gewähren, wenn die wesentlichen Punkte geklärt sind.
Wissensplattform: Beitrag: Due Diligence | Die Firmenüberprüfung · Beitrag: Verhandlungsführung im Verkaufsprozess
Video: Unternehmensnachfolge: Drei typische Stolpersteine und was hilft · Unternehmensverkauf gescheitert: Vier Fälle aus der Praxis
Im Buch: „Wie ein Prozess abläuft“ · „Vor dem Deal steht die Verhandlung“
52. Soll ich mit einem Interessenten verhandeln oder mit mehreren?
Mit mehreren, zumindest bis zu einem verbindlichen Angebot. Wettbewerb schärft Preis und Bedingungen und gibt Ihnen eine Alternative. Wichtig ist ein geordneter Ablauf: Käufer in Wellen ansprechen, Interessenten vorqualifizieren und Exklusivität nur zeitlich begrenzt und erst dann geben, wenn die wesentlichen Eckpunkte stehen.
Wissensplattform: Beitrag: Verhandlungsführung im Verkaufsprozess · Checkliste: Verhandlungsvorbereitung
Video: Unternehmensverkauf verhandeln: Die wichtigste Verhandlung Ihres Lebens
Im Buch: „Verhandeln oder begleiten“ · „Vor dem Deal steht die Verhandlung“
53. Wann erfahren meine Kunden und Lieferanten vom Verkauf?
Der Zeitpunkt der Information hängt von Verträgen, Transaktionsstruktur und Geschäftsbeziehungen ab. Häufig werden Kunden und Lieferanten nach dem Signing oder zum Closing informiert. Erforderliche Zustimmungen können eine frühere Einbindung notwendig machen. Planen Sie gemeinsam mit dem Käufer, wer welche Gesprächspartner wann anspricht.
Wissensplattform: Beitrag: Kommunikation im Verkaufsprozess · Checkliste: Kommunikation im Verkaufsprozess
Im Buch: „Erst die Entscheidung, dann die Kommunikation“ · „Das Gespräch an der Kaffeemaschine“
54. Was sind Change-of-Control-Klauseln, und warum sind sie wichtig?
Das sind Vertragsklauseln, die dem Vertragspartner bei einem Inhaberwechsel ein Sonderkündigungsrecht geben oder seine Zustimmung verlangen. Sie stecken oft in Kundenverträgen, Mietverträgen, Lizenzen und Kreditverträgen. Käufer fragen in der Due Diligence gezielt danach. Prüfen Sie Ihre wichtigsten Verträge deshalb früh und klären Sie bei kritischen Verträgen vorab, wie Sie damit umgehen.
Wissensplattform: Beitrag: Due Diligence | Die Firmenüberprüfung · Checkliste: Due Diligence
Im Buch: „Wie ein Prozess abläuft“
Glossar Change of Control
55. Brauche ich eine Vendor Due Diligence, also eine Prüfung auf meiner Seite?
Eine Vendor Due Diligence ist eine strukturierte Vorabprüfung durch die Verkäuferseite. Sie deckt Schwachstellen auf, bevor der Käufer sie findet, und beschleunigt später den Prozess. Nicht in jedem Fall ist die volle Version nötig. Eine schlanke Vorbereitung der wichtigsten Unterlagen (Zahlen, Verträge, Gesellschafterstruktur) bringt aber fast immer etwas.
Wissensplattform: Beitrag: Due Diligence | Die Firmenüberprüfung · Checkliste: Due Diligence
Im Buch: „Dokumentation“ · „Was Sie im Jahr des Verkaufs tun und was Sie lassen sollten“
Checklisten für Ihre Vorbereitung
Auf unserer Wissensplattform liegen vier kostenfreie Checklisten für Sie bereit. Damit sehen Sie schnell, wo Ihr Unternehmen heute steht.
Diese Antworten geben allgemeine Orientierung. Sie ersetzen keine individuelle Rechts-, Steuer- oder Transaktionsberatung.
Weitere Themenbereiche
- Übersicht: 100 Fragen, 100 Antworten zur Unternehmensnachfolge
- Entscheidung und Timing
- Wert und Preis
- Emotionales und Persönliches
- Finanzen und Steuern
- Berater und Unterstützung
- Nach dem Verkauf
Sprechen wir darüber
Alexander Reichel, Oakstreet
Wenn Sie Ihre Situation einordnen möchten oder eine Frage vermissen, schreiben Sie uns.