

Wert und Preis beim Unternehmensverkauf
Hier finden Sie 20 Fragen und Antworten zum Themenbereich „Wert und Preis“.
- Was ist mein Unternehmen wert?
- Warum bekomme ich weniger als ich erwartet hatte?
- Was genau ist ein „bereinigtes EBIT“?
- Wie hoch ist der typische Multiplikator für meine Branche?
- Kann ich den Wert meines Unternehmens noch steigern, und wenn ja, wie?
- Was ist ein Earn-out und wann macht er Sinn?
- Wie verhalte ich mich, wenn mir ein Käufer ein erstes Angebot macht?
- Was bedeutet „Net Debt“ oder „Nettoverschuldung“ beim Kaufpreis?
- Welche Rolle spielt die Größe meines Unternehmens beim Preis?
- Wie wichtig ist der Umsatz im Vergleich zum Gewinn?
- Was bedeutet DCF-Bewertung, und warum reichen Multiplikatoren allein nicht?
- Mein Steuerberater oder ein Gutachten nennt einen anderen Wert als ein Käufer. Warum?
- Wie stark mindert es den Preis, wenn alles an mir als Inhaber hängt?
- Ein Großkunde bringt einen großen Teil meines Umsatzes. Ist das ein Problem?
- Was ist mein Unternehmen wert, wenn Investitionen liegen geblieben sind?
- Gehört die Betriebsimmobilie zum Unternehmenswert?
- Was bedeutet Rückbeteiligung, und wie wirkt sie sich auf den Preis aus?
- Was zählt für Käufer mehr: Wachstum oder verlässlicher Gewinn?
- Sollte ich vor dem Verkauf noch investieren oder lieber Geld entnehmen?
- Ein Bekannter hat sein Unternehmen zu einem hohen Preis verkauft. Warum bekomme ich nicht dasselbe?
Wichtiger Hinweis: Diese Seite enthält allgemeine Informationen zur Unternehmensnachfolge, Stand November 2026. Sie ist keine Rechts-, Steuer- oder Anlageberatung und begründet kein Beratungsverhältnis. Jede Antwort hängt vom Einzelfall ab, und Recht und Steuerrecht ändern sich. Für Vollständigkeit, Richtigkeit und Aktualität übernehmen wir keine Gewähr. Bitte lassen Sie Ihre Entscheidung von Ihrem Rechtsanwalt, Steuerberater oder Wirtschaftsprüfer prüfen.
16. Was ist mein Unternehmen wert?
Der Unternehmenswert wird mithilfe anerkannter Verfahren aus den wirtschaftlichen Perspektiven und Risiken abgeleitet. Ein Discounted-Cashflow-Verfahren betrachtet die künftig erwarteten Zahlungsüberschüsse; Multiplikatoren können ergänzende Marktindikationen liefern. Der tatsächlich erzielbare Kaufpreis entsteht in einer konkreten Verhandlung und kann je nach Käufer, Synergien und Vertragsbedingungen abweichen.
Wissensplattform: Beitrag: Bewertungsverfahren · Tool: Bewertungsverfahren
Video: Unternehmenswert berechnen: Multiplikatoren im Mittelstand · Unternehmensbewertung Verfahren: Ertragswert, DCF, Substanzwert
Im Buch: „Irrtum 2: Mein Unternehmen ist mehr wert als der Markt zahlt“ · „Bewertungsverfahren im Überblick“
17. Warum bekomme ich weniger als ich erwartet hatte?
Käufer und Verkäufer betrachten ein Unternehmen häufig aus unterschiedlichen Perspektiven. Der Verkäufer kennt die Aufbauleistung und das Erreichte; Käufer prüfen vor allem künftige Erträge, Risiken und den Investitionsbedarf. Abweichungen können außerdem an der Kaufpreisstruktur liegen. Eine nachvollziehbare Bewertung und der Vergleich verschiedener Angebote helfen, Erwartungen einzuordnen.
Wissensplattform: Beitrag: Bewertungsverfahren
Video: Unternehmensbewertung: Warum Wert und Preis auseinanderfallen · Kaufpreis erhöhen: Welche Werte über den Zahlen zählen
Im Buch: „Irrtum 2: Mein Unternehmen ist mehr wert als der Markt zahlt“ · „EBIT-Qualität“
18. Was genau ist ein „bereinigtes EBIT“?
Das EBIT ist das Ergebnis vor Zinsen und Steuern. Für eine Bewertung wird häufig geprüft, welche Teile davon nachhaltig erzielbar sind. Einmalige Sondereffekte oder ein vom Marktniveau abweichendes Geschäftsführergehalt können Anpassungen begründen. Bereinigungen können das Ergebnis erhöhen oder senken. Jede einzelne sollte plausibel, dokumentiert und gegenüber Käufern erklärbar sein.
Wissensplattform: Beitrag: Bewertungsverfahren
Im Buch: „EBIT-Qualität“
Glossar Bereinigtes EBIT und EBITDA · EBIT · EBITDA
19. Wie hoch ist der typische Multiplikator für meine Branche?
Multiplikatoren unterscheiden sich je nach Branche, Größe und Geschäftsmodell deutlich. Eine verlässliche Orientierung für Micro- und Small-Cap-Unternehmen bieten die FINANCE Multiples, an denen wir uns ausrichten. Wichtiger als der Branchenwert sind aber Wachstum, Kundenbindung, Abhängigkeiten und Marktposition: Ein überdurchschnittliches Unternehmen in einer schwachen Branche kann mehr erzielen als ein durchschnittliches in einer starken.
Wissensplattform: Beitrag: Bewertungsverfahren · Tool: Bewertungsverfahren
Video: Unternehmenswert berechnen: Multiplikatoren im Mittelstand
Im Buch: „Bewertungsverfahren im Überblick“
Glossar Multiplikator · Multiplikatorverfahren
20. Kann ich den Wert meines Unternehmens noch steigern, und wenn ja, wie?
Ja, und das ist einer der wichtigsten Hebel vor einem Verkauf. Meist sind es einfache Themen: Kundenbindungsverträge abschließen, Umsatzkonzentration auf Einzelkunden verringern, eine zweite Führungsebene aufbauen, Margen verbessern, Zahlen und Dokumentation professionalisieren. Was ein Unternehmen für Mitarbeiter, Kunden und Lieferanten attraktiv macht, macht es auch für Käufer attraktiv.
Wissensplattform: Beitrag: Wertsteigerung Ihres Unternehmens · Checkliste: Steigerung des Unternehmenswertes · Beitrag: Geschäfts- & Erlösmodell mit dem BMC · Tool: Business Model Canvas
Video: Unternehmenswert steigern: Dafür zahlen Käufer wirklich · Unternehmenswert steigern: Wie die Ausrichtung den Preis bestimmt · Zweite Führungsebene aufbauen: Voraussetzung für die Nachfolge
Im Buch: „Das Geschäftsmodell erklären können“ · „Inhaberabhängigkeit und die zweite Führungsebene“ · „Klumpenrisiken“ · „Dokumentation“
21. Was ist ein Earn-out und wann macht er Sinn?
Bei einem Earn-out hängt ein Teil des Kaufpreises von der künftigen Entwicklung des Unternehmens ab. Das kann unterschiedliche Erwartungen über Wachstum und Erträge überbrücken. Für den Verkäufer entsteht dabei ein zusätzliches Risiko. Kennzahlen, Laufzeit, Berechnung, Einflussmöglichkeiten und Informationsrechte sollten deshalb besonders klar vereinbart werden.
Wissensplattform: Beitrag: Verhandlungsführung im Verkaufsprozess
Im Buch: „Der Earn-out, der ins Leere lief“
Glossar Earn Out
22. Wie verhalte ich mich, wenn mir ein Käufer ein erstes Angebot macht?
Ein erstes Angebot verdient eine sorgfältige Prüfung. Neben dem Betrag zählen Zahlungszeitpunkt, Finanzierung, Kaufpreisanpassungen, Garantien und die erwartete Rolle des bisherigen Inhabers. Es kann sinnvoll sein, zunächst offene Punkte zu klären und das Angebot mit Ihren Zielen sowie gegebenenfalls anderen Interessenten zu vergleichen.
Wissensplattform: Beitrag: Verhandlungsführung im Verkaufsprozess · Checkliste: Verhandlungsvorbereitung
Video: Unternehmensverkauf verhandeln: Die wichtigste Verhandlung Ihres Lebens
Im Buch: „Wenn das Angebot zu Ihnen kommt“ · „Vor dem Deal steht die Verhandlung“
23. Was bedeutet „Net Debt“ oder „Nettoverschuldung“ beim Kaufpreis?
Der Enterprise Value beschreibt vereinfacht den Wert des operativen Unternehmens. Der Equity Value bezeichnet den Wert der Gesellschaftsanteile. Beim Übergang werden typischerweise Finanzverbindlichkeiten, liquide Mittel und weitere vertraglich definierte Positionen berücksichtigt. Beispiel: 3 Mio. Euro Enterprise Value abzüglich 500.000 Euro Finanzschulden zuzüglich 200.000 Euro anrechenbarer Liquidität ergeben vereinfacht 2,7 Mio. Euro Equity Value. Auch das Working Capital kann den endgültigen Kaufpreis beeinflussen.
Glossar Nettoverschuldung · Working Capital · Enterprise Value · Equity Value
24. Welche Rolle spielt die Größe meines Unternehmens beim Preis?
Größe beeinflusst vor allem, wer als Käufer infrage kommt und wie hoch bewertet wird. Mit zunehmender Größe wächst die Käufergruppe, vor allem um Beteiligungsgesellschaften. Bei kleineren Unternehmen sind es häufiger strategische Käufer, Einzelkandidaten und Manager. Größere und breiter aufgestellte Unternehmen werden tendenziell höher bewertet, weil das Risiko für den Käufer besser verteilt ist.
Wissensplattform: Beitrag: Käufertypen im Unternehmensverkauf · Checkliste: Welcher Käufertyp passt zu mir?
Im Buch: „Bewertungsverfahren im Überblick“
25. Wie wichtig ist der Umsatz im Vergleich zum Gewinn?
Im Mittelstand ist der Gewinn (EBIT oder EBITDA) der entscheidende Wertmaßstab, nicht der Umsatz. Ein Unternehmen mit 5 Mio. Euro Umsatz und 8 Prozent EBIT-Marge ist in der Regel weniger wert als eines mit 3 Mio. Euro Umsatz und 20 Prozent EBIT-Marge. Ausnahmen: Bei SaaS oder Abo-Modellen kann der Umsatz-Multiplikator relevant sein.
Wissensplattform: Beitrag: Bewertungsverfahren
Im Buch: „EBIT-Qualität“ · „Bewertungsverfahren im Überblick“
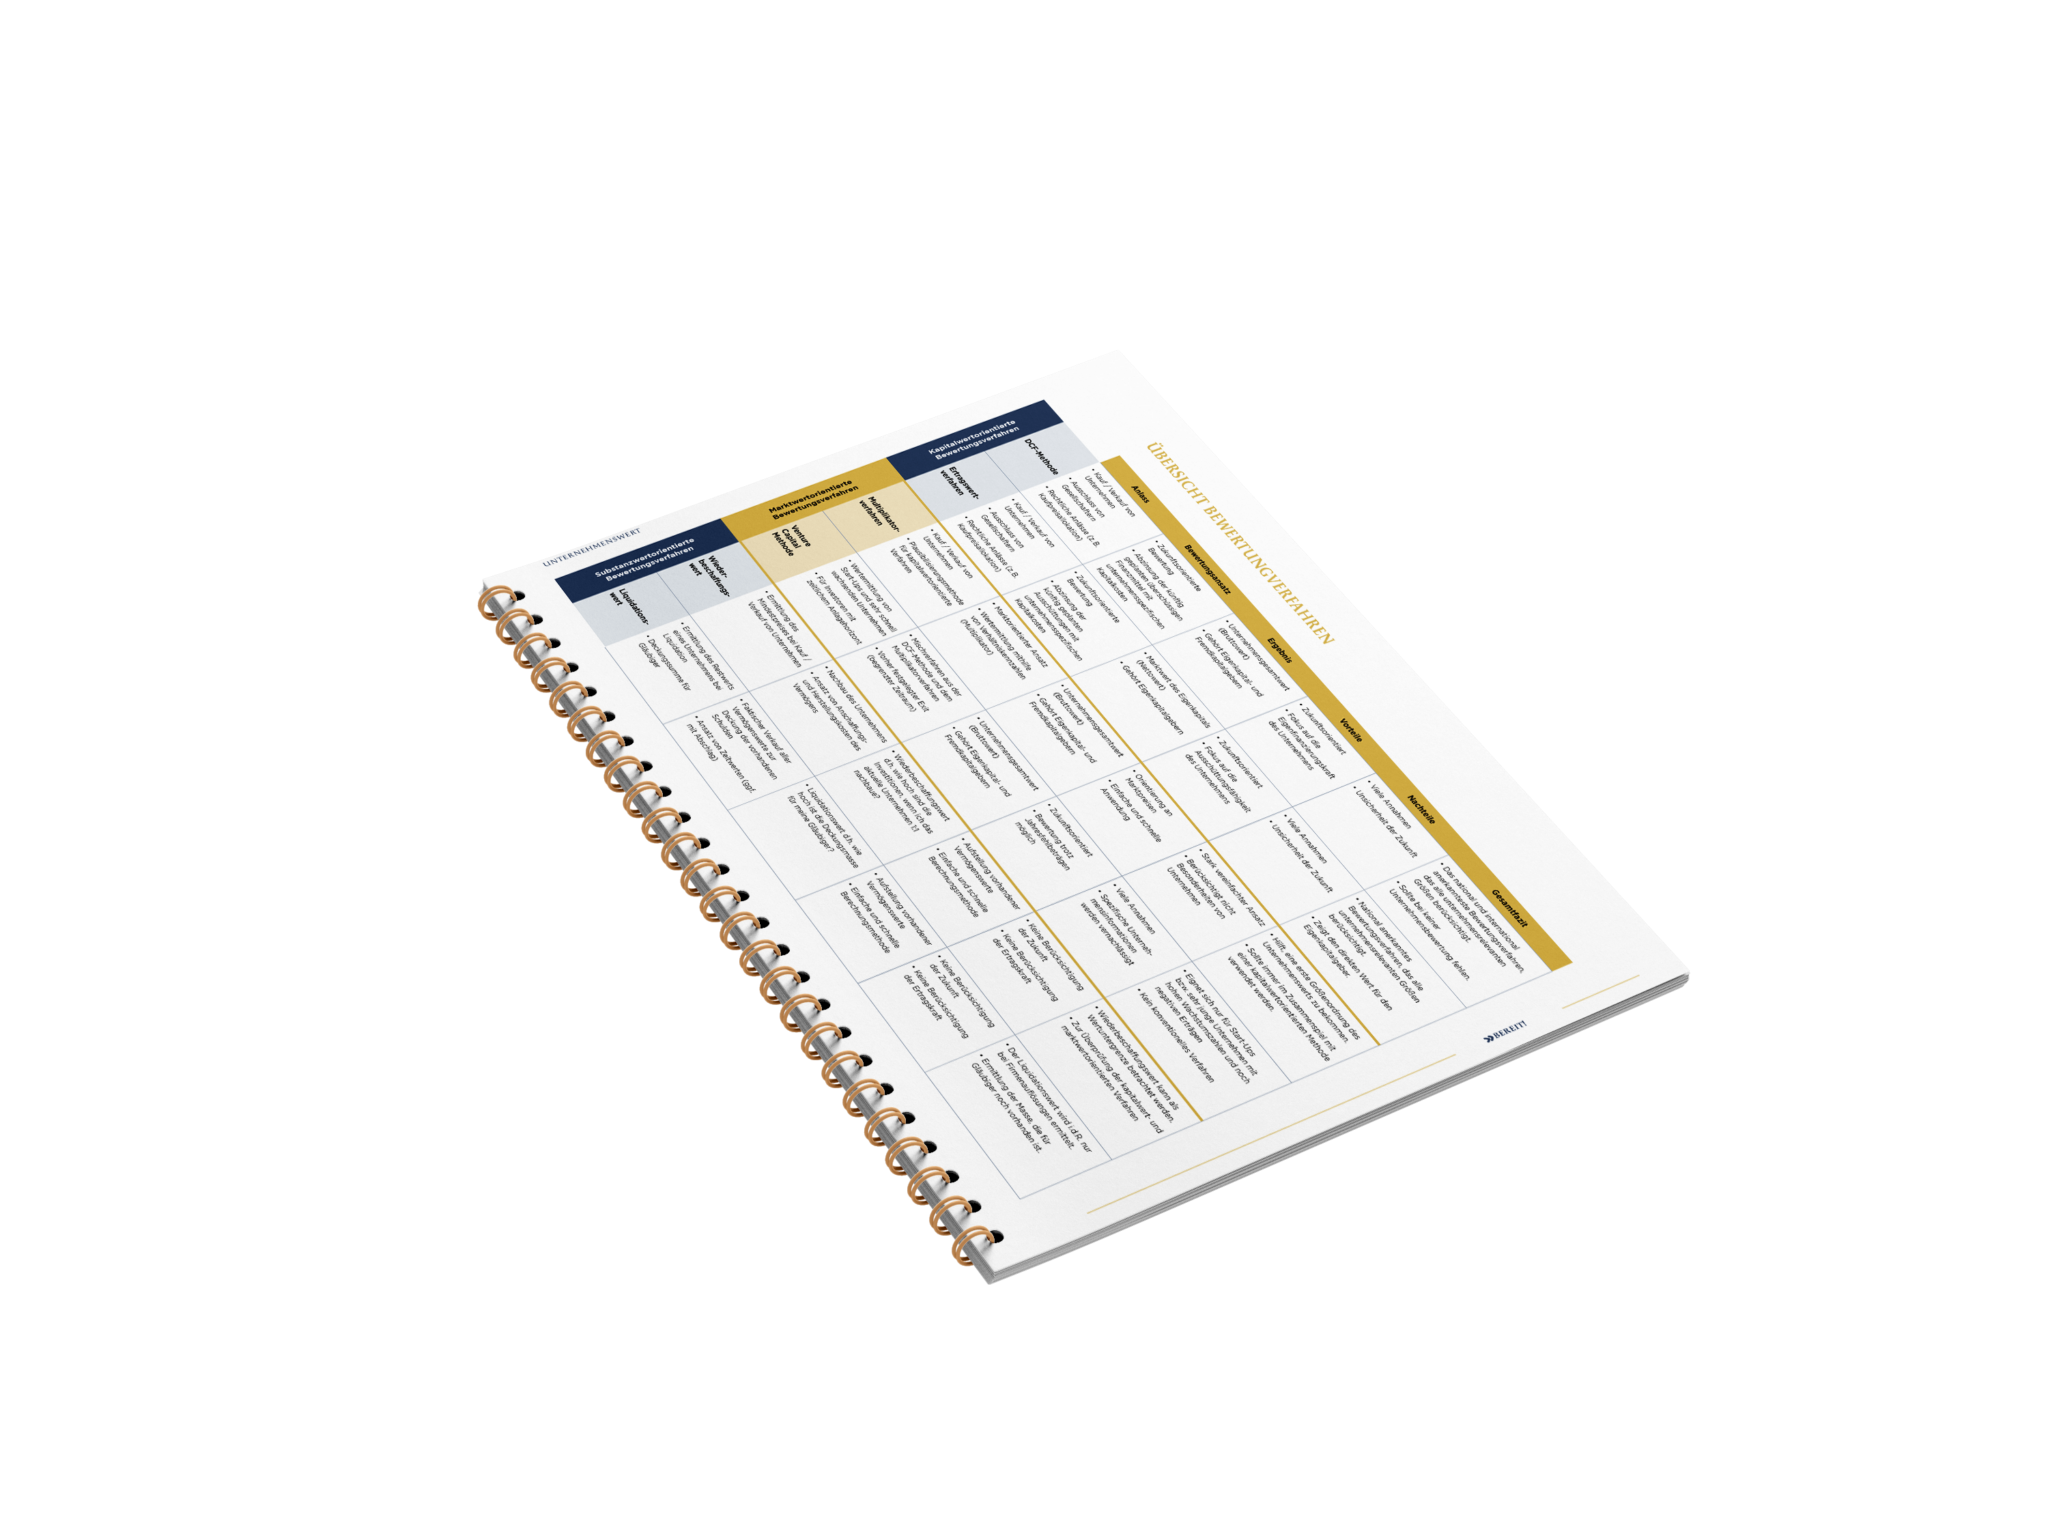
Bewertungsverfahren im Überblick
DCF, Multiplikatoren und Ertragswert auf einen Blick: Auf der Wissensplattform sehen Sie, welches Verfahren wann passt.
26. Was bedeutet DCF-Bewertung, und warum reichen Multiplikatoren allein nicht?
Das Discounted-Cashflow-Verfahren leitet den Unternehmenswert aus den erwarteten künftigen freien Zahlungsüberschüssen ab, die auf den Bewertungsstichtag abgezinst werden. Es ermöglicht die Berücksichtigung individueller Chancen und Risiken. Multiplikatoren ergänzen diese Sicht durch Marktvergleiche. Die gemeinsame Betrachtung kann eine plausible Wertspanne ergeben.
Wissensplattform: Beitrag: Bewertungsverfahren · Tool: Bewertungsverfahren
Video: Unternehmenswert berechnen: Multiplikatoren im Mittelstand · Unternehmensbewertung Verfahren: Ertragswert, DCF, Substanzwert
Im Buch: „Bewertungsverfahren im Überblick“
Glossar Multiplikatorverfahren
27. Mein Steuerberater oder ein Gutachten nennt einen anderen Wert als ein Käufer. Warum?
Weil die Werte unterschiedlichen Zwecken dienen. Ein steuerlicher Wert oder ein Gutachten für Erbfall, Schenkung oder Gesellschafterabfindung folgt festen Regeln. Ein Käufer dagegen zahlt für künftige Erträge und für das Risiko, das er übernimmt. Beide Zahlen können für ihren Zweck richtig sein und trotzdem weit auseinanderliegen. Für den Verkauf zählt die Sicht des Käufers.
Wissensplattform: Beitrag: Bewertungsverfahren
Video: Unternehmensbewertung: Warum Wert und Preis auseinanderfallen
Im Buch: „Irrtum 2: Mein Unternehmen ist mehr wert als der Markt zahlt“ · „Bewertungsverfahren im Überblick“
28. Wie stark mindert es den Preis, wenn alles an mir als Inhaber hängt?
Deutlich. Es ist einer der häufigsten Gründe für Abschläge. Käufer wollen ein Unternehmen erwerben, das auch ohne Sie funktioniert. Hängen Kundenbeziehungen, Know-how und Entscheidungen an Ihnen, übernimmt der Käufer ein Risiko und gleicht es über einen niedrigeren Preis, eine längere Übergabephase oder einen Earn-out aus. Der wirksamste Hebel: eine zweite Führungsebene aufbauen und Kundenbeziehungen auf mehrere Schultern verteilen.
Wissensplattform: Beitrag: Wertsteigerung Ihres Unternehmens · Checkliste: Steigerung des Unternehmenswertes
Video: Unternehmenswert steigern: Dafür zahlen Käufer wirklich · Zweite Führungsebene aufbauen: Voraussetzung für die Nachfolge
Im Buch: „Inhaberabhängigkeit und die zweite Führungsebene“
29. Ein Großkunde bringt einen großen Teil meines Umsatzes. Ist das ein Problem?
Käufer prüfen das genau. Eine hohe Abhängigkeit von wenigen Kunden bedeutet Risiko und kann sich auf den Preis auswirken. Entscheidend sind Vertragslaufzeiten, die Dauer der Zusammenarbeit und die Frage, ob der Kunde an Sie persönlich oder an das Unternehmen gebunden ist. Wer die Kundenbasis vor dem Verkauf verbreitert oder den Großkunden langfristig vertraglich bindet, verbessert seine Position spürbar.
Wissensplattform: Beitrag: Wertsteigerung Ihres Unternehmens
Video: Unternehmenswert steigern: Dafür zahlen Käufer wirklich
Im Buch: „Klumpenrisiken“
Glossar Klumpenrisiko
30. Was ist mein Unternehmen wert, wenn Investitionen liegen geblieben sind?
Ein Investitionsstau mindert den Wert, weil der Käufer die Investitionen nachholen muss und sie in der Regel vom Preis abzieht. Wichtig ist, ihn ehrlich zu beziffern, bevor es der Käufer in der Prüfung tut. Eine offen dargelegte und kalkulierte Lücke ist verhandelbar. Eine entdeckte Überraschung kostet Vertrauen und meist auch mehr Preis.
Wissensplattform: Beitrag: Wertsteigerung Ihres Unternehmens
Im Buch: „Das halb leere Lager“ · „Was Sie im Jahr des Verkaufs tun und was Sie lassen sollten“
31. Gehört die Betriebsimmobilie zum Unternehmenswert?
Das hängt davon ab, wem sie gehört. Liegt die Immobilie in Ihrem Privatvermögen oder in einer Besitzgesellschaft, wird sie meist getrennt vom Betrieb behandelt: Der Käufer mietet sie langfristig oder erwirbt sie separat. Wichtig sind ein marktüblicher, langfristiger Mietvertrag und die steuerliche Klärung vorab, denn Verkauf und Vermietung können unterschiedlich besteuert werden. Beziehen Sie dafür früh Ihren Steuerberater ein.
32. Was bedeutet Rückbeteiligung, und wie wirkt sie sich auf den Preis aus?
Bei einer Rückbeteiligung verkauft der Eigentümer einen Teil seiner Anteile und bleibt mit einem Anteil beteiligt. Damit kann er an einer späteren Wertsteigerung teilhaben, trägt aber weiterhin wirtschaftliches Risiko. Umfang, Mitspracherechte, Finanzierung und Regeln für einen späteren Verkauf sind verhandelbar. Ein höherer Preis beim zweiten Verkauf ist möglich, aber nicht garantiert.
33. Was zählt für Käufer mehr: Wachstum oder verlässlicher Gewinn?
Für Käufer zählt in erster Linie, was belastbar ist. Ein stabiler, nachvollziehbar erwirtschafteter Gewinn mit planbaren, wiederkehrenden Umsätzen wird höher bewertet als ein sprunghaftes Wachstum, das sich schwer erklären lässt. Wachstum wirkt dann wertsteigernd, wenn es sich bereits in den Zahlen zeigt und ein Plan es plausibel fortschreibt.
Wissensplattform: Beitrag: Bewertungsverfahren
Video: Unternehmenswert steigern: Dafür zahlen Käufer wirklich · Ohne Wachstum keine Nachfolge: Was Käufer erwarten · Unternehmenswert steigern: Wie die Ausrichtung den Preis bestimmt
Im Buch: „EBIT-Qualität“ · „Bewertungsverfahren im Überblick“
34. Sollte ich vor dem Verkauf noch investieren oder lieber Geld entnehmen?
Investieren Sie in das, was sich in den Ergebnissen oder in der Zukunftsfähigkeit zeigt: Maschinen, die Engpässe lösen, Mitarbeiter in Schlüsselrollen, Digitalisierung, die Abläufe stabilisiert. Große Investitionen, die sich erst nach dem Verkauf auszahlen, vergütet Ihnen ein Käufer selten voll. Entnahmen und Ausschüttungen sind steuerlich und bilanziell zu planen. Stimmen Sie das vorher mit Ihrem Steuerberater ab.
Wissensplattform: Beitrag: Wertsteigerung Ihres Unternehmens · Checkliste: Dos & Don’ts vor Übergabe
Im Buch: „Was Sie im Jahr des Verkaufs tun und was Sie lassen sollten“
35. Ein Bekannter hat sein Unternehmen zu einem hohen Preis verkauft. Warum bekomme ich nicht dasselbe?
Verkaufspreise werden selten offen genannt, und was herumerzählt wird, ist oft ein Gesamtbetrag ohne Abzüge. Zwei Unternehmen derselben Branche unterscheiden sich in Ergebnis, Planbarkeit, Abhängigkeit vom Inhaber und Kundenstruktur. Dazu kommt, wie der Preis zustande kommt: Anteil in bar, Earn-out, Rückbeteiligung, Schulden. Vergleichbar ist am Ende nur eine Berechnung auf Basis Ihrer eigenen Zahlen.
Wissensplattform: Beitrag: Bewertungsverfahren
Video: Unternehmensbewertung: Warum Wert und Preis auseinanderfallen
Im Buch: „Irrtum 2: Mein Unternehmen ist mehr wert als der Markt zahlt“
Checklisten für Ihre Vorbereitung
Auf unserer Wissensplattform liegen vier kostenfreie Checklisten für Sie bereit. Damit sehen Sie schnell, wo Ihr Unternehmen heute steht.
Der Leitfaden für Ihren Unternehmensverkauf
In „Unternehmensverkauf: Der wichtigste Deal Ihres Lebens“ beschreibt Alexander Reichel die sieben Entscheidungen, auf die es beim Unternehmensverkauf wirklich ankommt. Erscheint im Haufe Verlag.
Diese Antworten geben allgemeine Orientierung. Sie ersetzen keine individuelle Rechts-, Steuer- oder Transaktionsberatung.
Weitere Themenbereiche
- Übersicht: 100 Fragen, 100 Antworten zur Unternehmensnachfolge
- Entscheidung und Timing
- Käufer und Prozess
- Emotionales und Persönliches
- Finanzen und Steuern
- Berater und Unterstützung
- Nach dem Verkauf
Sprechen wir darüber
Alexander Reichel, Oakstreet
Wenn Sie Ihre Situation einordnen möchten oder eine Frage vermissen, schreiben Sie uns.